
配资是一种为投资者提供杠杆资金的金融服务!
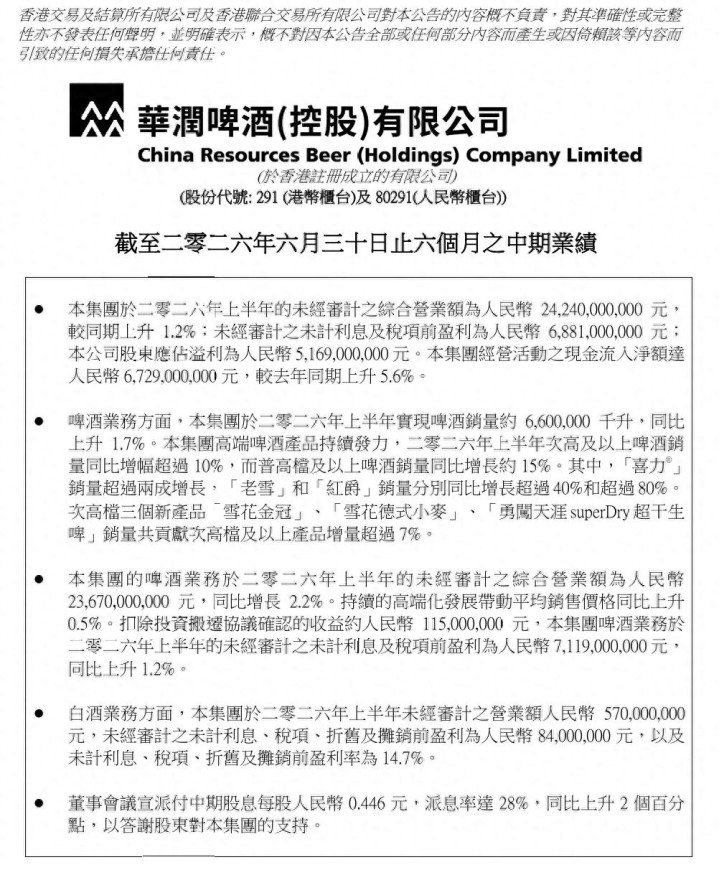
上半年,华润啤酒营收242.4亿元,同比上升1.2%。股东应占溢利为51.69亿元,同比下滑10.71%。
营收增长,为何利润大幅下降?
华润啤酒的啤酒业务在上半年实现了量价双增。啤酒销量约660万千升,同比上升1.7%,未经审计的综合营业额为236.70亿元,同比增长2.2%,持续的高端化发展带动平均销售价格同比上升0.5%。
当前,啤酒行业整体承压,2026年上半年全国规上企业啤酒产量1936.2万千升,同比仅增长0.2%,且5月和6月分别下降6%和3%。华润啤酒销量增速1.7%,超出行业平均水平,市场份额逆势增长。
高端化是华润啤酒主业最核心的亮点。华润啤酒上半年次高及以上啤酒销量同比增幅超过10%,占整体销量比例超过26%;普高档及以上啤酒销量同比增长约15%。其中,喜力销量超过20%增长,老雪和红爵销量分别同比增长超过40%和超过80%。 次高档三个新产品雪花金冠、雪花德式小麦、勇闯天涯superDry超干生啤销量共贡献次高档及以上产品增量超过7%。
利润端,扣除深圳总部投资搬迁协议确认的收益约1.15亿元后,华润啤酒的啤酒业务未经审计的EBIT(未计利息及税项前盈利)为71.19亿元,同比上升1.2%。在毛利整体下降1.31%的背景下,啤酒业务EBIT仍实现正增长,说明啤酒主业的经营效率在持续提升。
但相比之下,华润啤酒的白酒业务就不太上得了“台面”。
财报显示,华润啤酒的白酒业务上半年营业额5.7亿元,同比下滑2亿元近27%;EBITDA仅8400万元,盈利率14.7%。虽然对比2025年上半年白酒业务EBIT的亏损1.52亿元,2026年上半年虽然有所改善,但盈利能力远未恢复。在啤酒主业仅微增1.2%的情况下,白酒板块的下滑直接拉低了集团整体利润增速。
过去几年中,华润啤酒在“啤白双赋能”的发展模式下,陆续收购了景芝酒业、金沙酒业、金种子酒等,尝试构建多元增长的新动能。但在白酒行业深度调整期,华润的白酒业务还未能承接起期望。
2024年到2026年的三年中,华润白酒业务上半年营收分别为11.78亿元、7.81亿元、5.7亿元,利润分别为0.48亿元、-1.52亿元、0.84亿元。白酒业务一直在缩水。
而华润啤酒为白酒业务累计投入超200亿元,包括123亿元的收购对价以及后续的品牌焕新、渠道变革等持续投入。
酒业营销专家肖竹青曾分析认为,华润啤酒“啤白双赋能”战略整体逻辑正确,但运气和时机都不正确,收购时买在高点,又遭遇白酒行业深度调整;另一方面,啤酒的消费群体与渠道不同,需要不同客情维护能力;最后是竞争对手太强,华润啤酒白酒业务目前所处的中高端白酒赛道上,对手是茅台、五粮液、泸州老窖、洋河、汾酒等这样品牌和市场运作成熟领先的对手。
近年来,市场对于华润啤酒“啤白双赋能”的质疑也从未间断。华润啤酒在白酒业务的投入没能造就“第二增长曲线”,其投入如果放到啤酒主业的产能升级、高端化布局或新市场拓展中,可能产生更高的边际回报。
华润啤酒也在调整白酒业务的结构和方向以适应市场的变化。财报中,华润啤酒表示,随着白酒行业的深度调整,市场消费结构分化,消费从“悦人”向“悦己”转型,华润啤酒会持续践行“啤白双赋能”战略,将继续在产品、渠道、价格及组织等方面优化白酒业务结构,致力将白酒业务打造成第二增长曲线。一方面是组织升级和精益运营,扎实深耕根据地和核心市场,同时通过战略调整、推动多产品和新品协同发力,构建消费者数字化运营体系,快速释放非传统渠道增量潜力,更大力度拓展团购业务和华润体系等的直销渠道,以及拓展光瓶酒市场等创新路径,推动白酒业务走上健康发展的轨道。
广盛网提示:文章来自网络,不代表本站观点。